Inclusion financière dans l’UEMOA : 76,1 % des adultes, le numérique, moteur de la progression

Le dernier rapport annuel de la BCEAO révèle une progression de l’inclusion financière dans l’UEMOA en 2025. Mais derrière cette performance, portée essentiellement par la monnaie électronique, subsistent des interrogations sur la détention multiple de comptes, leur utilisation effective et l’accès réel aux services d’épargne et de crédit.
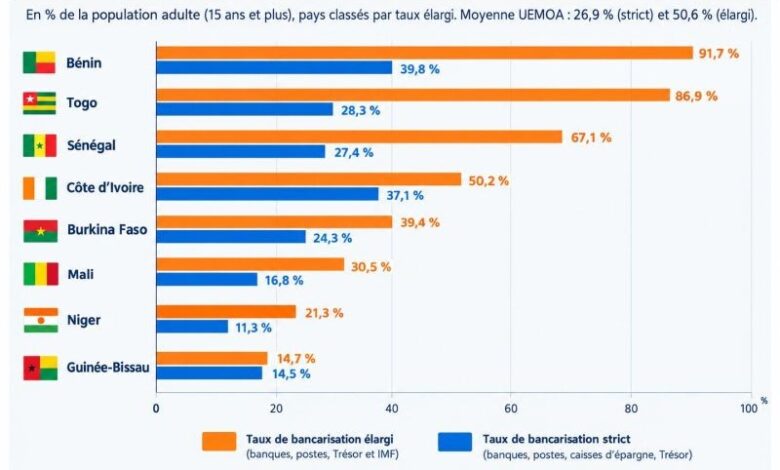
L’inclusion financière progresse dans l’Union économique et monétaire ouest-africaine (UEMOA). En 2025, 76,1 % des adultes utilisent au moins un service financier, contre 73,6 % en 2024, soit un gain de 2,5 points de pourcentage. C’est l’un des principaux enseignements du rapport annuel sur la situation de l’inclusion financière dans l’Union, publié le 26 octobre 2026 par la Banque centrale des États de l’Afrique de l’Ouest (BCEAO). Derrière cette évolution favorable se dessine toutefois une transformation profonde du paysage financier régional : le téléphone portable et la monnaie électronique prennent progressivement le relais des circuits bancaires traditionnels. Pour apprécier correctement cette évolution, trois indicateurs doivent être distingués. Le premier, le taux de bancarisation strict, s’établit à 26,9 %. Il mesure la proportion des adultes disposant d’un compte dans une banque, un service postal, une caisse nationale d’épargne ou au Trésor public. Le deuxième, le taux de bancarisation élargi, atteint 50,6 %. Il intègre les détenteurs de comptes auprès des institutions de microfinance. Enfin, le taux global d’utilisation des services financiers, également appelé taux d’inclusion financière, culmine à 76,1 %. Celui-ci prend également en compte les utilisateurs de monnaie électronique. La différence entre ces trois indicateurs révèle le poids croissant des services financiers numériques. Alors que la bancarisation stricte ne concerne que 26,9 % des adultes, l’intégration de la microfinance fait progresser la couverture à 50,6 %. La prise en compte de la monnaie électronique permet ensuite de franchir le seuil des trois quarts de la population adulte. Selon les données du rapport, le taux d’utilisation des services de monnaie électronique atteint à lui seul 60,3 %. Le numérique apparaît ainsi comme le principal moteur de l’inclusion financière dans l’espace communautaire. Cette évolution rejoint les analyses de Conrad Glonou, spécialiste des questions de microfinance et d’inclusion financière, aujourd’hui directeur général adjoint de la Microfinance et de l’Inclusion financière au ministère béninois chargé des Finances. Fort de ses expériences de supervision à la BCEAO, de conduite des politiques sectorielles et de direction au sein d’une institution de microfinance, il met notamment en avant le rôle des innovations numériques dans l’élargissement de l’accès aux services financiers. Ses réflexions soulignent également la nécessité de rapprocher les politiques d’inclusion des réalités économiques des ménages et des entreprises. L’enjeu ne consiste donc plus seulement à faciliter l’ouverture des comptes, mais à faire de la finance un véritable instrument de développement économique.
Des réalités nationales contrastées
La progression de l’inclusion financière ne repose cependant pas sur les mêmes ressorts dans tous les pays de l’Union. Les données nationales montrent des différences importantes dans la contribution des banques, des institutions de microfinance et de la monnaie électronique. En comparant le taux global d’utilisation au taux de bancarisation élargi, on observe un apport additionnel de la monnaie électronique particulièrement variable : environ un point au Bénin, quatre points au Togo, 21 points au Sénégal, 38,5 points en Côte d’Ivoire, 42 points au Burkina Faso et 65 points en Guinée-Bissau. Ces écarts traduisent des configurations différentes des systèmes financiers nationaux. Dans certains pays, l’accès aux services financiers repose largement sur les portefeuilles électroniques et les transactions mobiles. Dans d’autres, les banques et les institutions de microfinance occupent une place relativement plus importante. La progression de l’inclusion financière ne signifie donc pas nécessairement que les populations disposent partout des mêmes possibilités d’épargne, de crédit ou de financement de leurs activités. Une autre précaution s’impose dans la lecture des statistiques : un compte ne correspond pas systématiquement à une personne. Les taux des différents segments ne peuvent être additionnés pour déterminer le nombre réel d’adultes financièrement inclus. Les indicateurs de 26,9 % pour la bancarisation stricte, de 23,7 % pour la contribution additionnelle de la microfinance et de 60,3 % pour la monnaie électronique totalisent ainsi 110,9 %. Pourtant, le taux global d’inclusion financière est de 76,1 %. Cet écart s’explique par les chevauchements entre les catégories. Un même adulte peut posséder simultanément un compte bancaire, un compte dans une institution de microfinance et un portefeuille de monnaie électronique. Le phénomène de détention multiple existe également au sein même du secteur de la monnaie électronique. Un utilisateur peut détenir plusieurs portefeuilles auprès de différents opérateurs, notamment lorsqu’il dispose de plusieurs cartes SIM. La BCEAO précise que le taux global est corrigé de la multibancarité, afin de limiter les doubles comptages entre les différents services financiers. Toutefois, le nombre moyen de comptes ou de portefeuilles détenus par personne ne ressort pas des indicateurs présentés. Une donnée qui permettrait de mieux apprécier la différence entre le nombre de comptes ouverts et celui des personnes effectivement desservies.
De l’accès à l’utilisation effective
Au-delà de la détention d’un compte, la question fondamentale reste celle de son utilisation et de la qualité des services proposés. Une personne qui utilise son portefeuille électronique pour effectuer des transferts ou régler des achats n’a pas nécessairement accès à un crédit ou à un produit d’épargne adapté à ses besoins. Le rapport de la BCEAO illustre cette distinction à travers une étude de référence menée au Burkina Faso. Celle-ci révèle que 81,8 % des personnes interrogées utilisent la monnaie électronique, alors que seulement 38,2 % disposent d’un accès à un compte d’épargne ou de crédit. Cette différence rappelle que l’inclusion financière ne saurait se réduire à la multiplication des comptes et des transactions. Elle suppose également la possibilité d’épargner dans des conditions accessibles, d’obtenir un financement pour développer une activité, de bénéficier de produits d’assurance et de disposer d’une protection adaptée en tant que consommateur. C’est précisément sur cette dimension qualitative que se situe une partie des défis identifiés par les spécialistes du secteur, dont Conrad Glonou. Dans ses orientations relatives à l’évolution de l’écosystème financier, celui-ci insiste notamment sur le financement mieux adapté des très petites, petites et moyennes entreprises, l’accès des jeunes et des femmes aux ressources financières, l’éducation financière et la consolidation d’une microfinance performante et responsable. La nouvelle Stratégie régionale d’inclusion financière 2025-2030 et le déploiement de la Plateforme interopérable du système de paiement instantané (PI-SPI) constituent, à cet égard, des instruments importants. En facilitant les transactions entre banques, institutions de microfinance, émetteurs de monnaie électronique et établissements de paiement, cette plateforme doit contribuer à renforcer l’utilisation des services financiers dans l’Union. L’ambition de la BCEAO est désormais de porter le taux d’inclusion financière à 90 % à l’horizon 2030. Un objectif qui nécessitera non seulement d’élargir l’accès aux services numériques, mais aussi de renforcer leur utilité économique et sociale. Car le véritable indicateur de réussite ne sera pas seulement le nombre de portefeuilles électroniques ouverts ou de comptes détenus. Il sera aussi la capacité des populations à utiliser ces instruments pour sécuriser leurs revenus, constituer une épargne, financer leurs projets et améliorer durablement leurs conditions de vie.
A.T